

産学官交流センター
地域社会ならびに地域企業との連携を充実および促進を図るため,先端科学研究所内の組織として「産学官交流センター」を設置し,産学官交流を通じ地域貢献を目指します。
埼玉工業大学の研究力をお役立てください
技術相談
産学官連携ならびに技術的課題のご相談などを受け付けております。
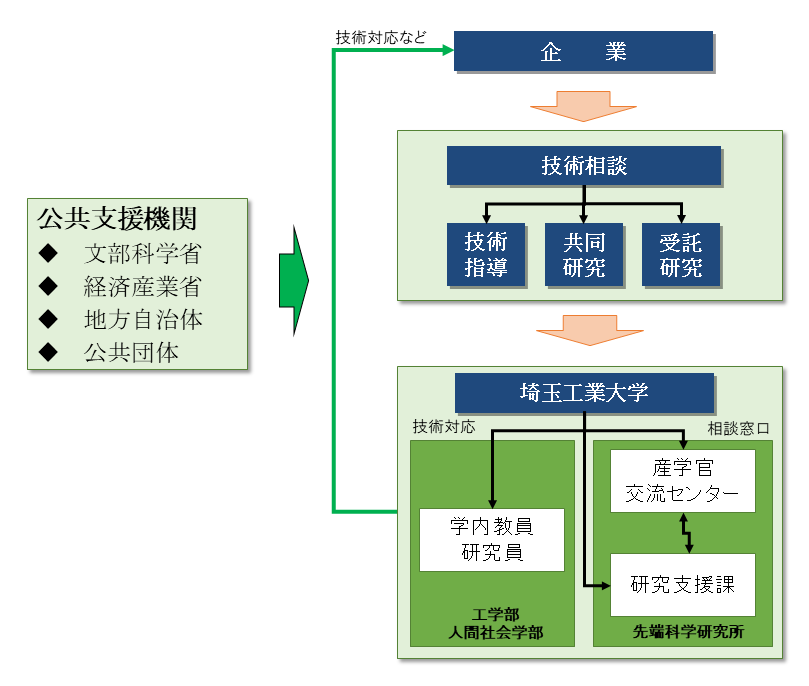
共同研究
企業等の研究者と大学の教員が、共通の課題について研究に取り組み、成果を出すことを目的としています。
(※研究の知的財産を含む成果物は、契約書で規定します)
(※研究の知的財産を含む成果物は、契約書で規定します)
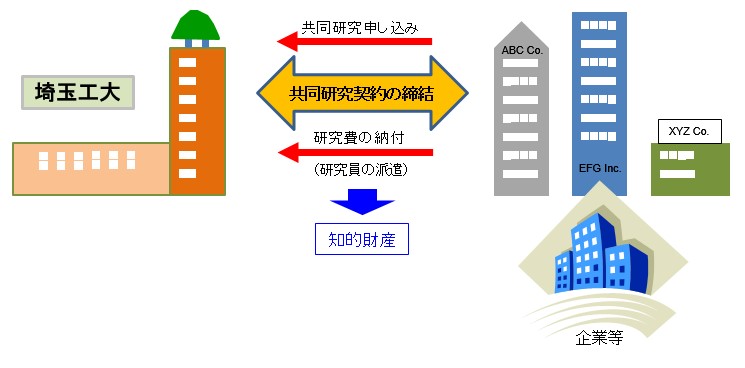
受託研究
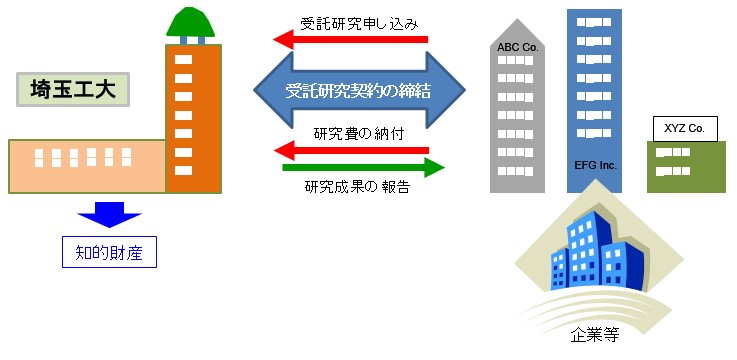
企業等から受託を受けて、大学の教員が契約に基づき研究を行い、委託者にその成果を報告します。
(※研究の知的財産を含む成果物は、契約書で規定します)
(※研究の知的財産を含む成果物は、契約書で規定します)
企業との委託研究等の推進に係る税制上の優遇措置
研究開発税制(オープンイノベーション型・特別試験研究費)
民間企業が大学・公的研究機関・他企業と行う共同研究や委託研究(産学官連携・企業間連携)を促すため、法人税額を直接控除できる税優遇措置(税額控除)が整備されています。
【主な特徴】
● 高い税額控除率(15%~30%)
外部機関との共同研究・委託研究等にかかる費用(特別試験研究費)に対し、連携先や内容に応じて高水準の控除率が適用されます。
● 一般型とは「別枠」の控除枠
自社単独で実施する通常の研究開発税制(一般型)の控除上限とは別枠で控除枠が設けられているため、税制上のメリットを最大化できます。
※年度ごとの税制改正により、控除率・上限額・対象となる委託先の定義などが更新される場合があります。実際に適用する際は、経済産業省ホームページの「研究開発税制について」(https://www.meti.go.jp/policy/tech_promotion/tax/about_tax.html)や、担当税理士・所轄税務署への事前の確認をお勧めします。
公的機関が所管する競争的研究費 採択の実績
ご相談・お問い合わせ
埼玉工業大学 産学官交流センター
〒369-0293 埼玉県深谷市普済寺1690
電 話:048-585-6895・048-585-6856
メール:sangaku@sit.ac.jp
〒369-0293 埼玉県深谷市普済寺1690
電 話:048-585-6895・048-585-6856
メール:sangaku@sit.ac.jp
埼玉工業大学 研究シーズ集
研究SEEDS(シーズ)とは、大学や研究機関が保有する、将来的に新しい製品・技術・サービス・事業を生み出す可能性を持った独自の「技術、アイデア、研究成果」のことです。
産業界や地域社会との連携(産学官連携)により、実用化やイノベーションにつなげることを目的としています。
右の画像をクリックしますと、研究SEEDS集のページが開きます。⇒
産業界や地域社会との連携(産学官連携)により、実用化やイノベーションにつなげることを目的としています。
右の画像をクリックしますと、研究SEEDS集のページが開きます。⇒